広告宣伝費と販売促進費の違いは?仕訳例と予算管理の考え方を解説
広告宣伝費と販売促進費は、予算管理の目的では「認知や需要をつくる支出」と「購入・問い合わせを促す支出」に整理すると分かりやすくなります。この記事では、この整理を社内管理のための提案として使います。税務上の判定をこの二分だけで済ませず、経理担当者と科目ルールを確認しましょう。
この記事では、広告宣伝費と販売促進費の違いを整理し、仕訳例と予算管理の方法を解説します。税務上は交際費など別の論点もあるため、最終判断に迷う取引は税理士などの専門家へ確認してください。
広告宣伝費と販売促進費の違い
この記事の管理案では、広告宣伝費を「商品・サービスや会社を広く知らせるための費用」、販売促進費を「見込み客や顧客の購入・来店・問い合わせを促すための費用」と整理すると分かりやすくなります。
| 比較項目 | 広告宣伝費 | 販売促進費 |
|---|---|---|
| 主な目的 | 認知、理解、需要の形成 | 購入、申込、来店などの行動促進 |
| 主な対象 | 不特定多数、広い見込み客層 | 特定の商品に関心がある層、既存客など |
| 例 | Web広告の媒体費、新聞広告、企業認知の動画 | クーポン、試供品、店頭キャンペーン、購入特典 |
| 管理しやすい指標 | リーチ、表示、指名検索など | 利用数、購入数、問い合わせ数、獲得単価など |
ただし、「Web広告だから必ず広告宣伝費」「キャンペーンだから必ず販売促進費」と媒体名だけで決めるのは適切ではありません。たとえば、社内の施策一覧で認知目的のSNS広告に「認知」、クーポンの告知に「購入促進」という管理タグを付ける案が考えられます。会計科目は自社のルールに照らし、タグとは別に経理担当者が確認します。
重要なのは、勘定科目の名称だけでなく、支出目的と処理ルールを説明できることです。会計方針や過去の処理との整合も確認しましょう。
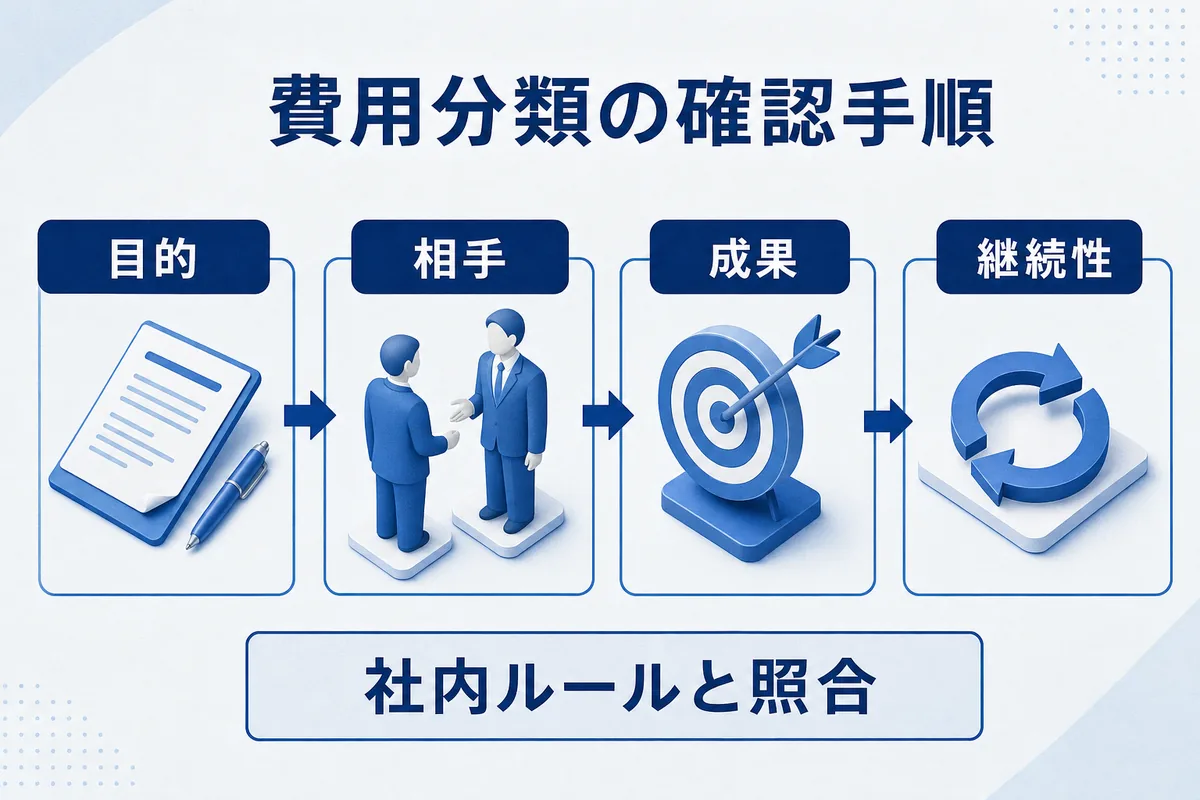
どちらで仕訳するかを決める4つの判断基準
1. 支出の目的は認知か行動促進か
最初に稟議書や発注書の目的を確認します。「商品名を知ってもらう」「ブランドの理解を広げる」なら広告宣伝費、「期間中の購入を増やす」「来店時に特典を使ってもらう」なら販売促進費という整理ができます。
目的が複数ある施策は、まず契約・請求の内訳を集め、科目の決め方を経理担当者へ確認します。管理タグは主目的で統一するか、把握できる内訳に沿って分ける案を検討しましょう。後から恣意的に変えないよう、発注前に決めることがポイントです。
2. 誰に向けた支出か
不特定多数への告知と、既存顧客への購入特典では支出の性質が異なります。さらに、特定の取引先への接待や贔屓を得るための贈答は、広告宣伝費や販売促進費ではなく交際費等に該当する可能性があります。
国税庁は、事業関係者への接待・供応・贈答等の費用を交際費等とする一方、不特定多数への宣伝効果を意図した一定の費用や、通常必要な見本品・試用品の提供などを広告宣伝費の例として示しています。名称ではなく、相手と実態を確認してください。
3. どの成果と結び付けるか
施策のKPIも判断材料です。表示回数や認知率を中心に見るなら広告、クーポン利用数や購入件数を直接追うなら販促という区分が管理しやすいでしょう。
ただし、KPIは会計基準そのものではありません。経理上の科目を決めるためだけでなく、予算の責任者が施策を比較するための管理軸として使います。
4. 同じ取引を継続して扱えるか
前年は広告宣伝費、今年は販売促進費と理由なく変えると、期間比較が難しくなります。判断に迷う支出は「目的」「対象」「具体例」「例外」「承認者」を科目ルールへ記録しましょう。
同じ性質の取引へ同じルールを適用できるかまで確認すると、担当者が変わっても処理がぶれにくくなります。
広告宣伝費・販売促進費の仕訳例
以下は実在企業の取引ではなく、仕訳の形を説明するために条件と金額を置いた設例です。国内で役務提供が完了し、全額を当期の費用とすることを確認済みで、税込経理方式を採用する場合を前提とします。前払い・未完了の役務、自社商品の出庫、税抜経理方式の処理は対象にしていません。科目名は、自社ルールでこの名称を使うと確認できた場合の例です。実際の計上時期や税区分は契約・請求・提供状況を確認してください。
Web広告の配信費を支払った場合
認知・集客を目的とした広告配信費11万円を普通預金から支払った例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 広告宣伝費 | 110,000円 | 普通預金 | 110,000円 |
広告の運用代行費、バナー制作費、媒体費が一つの請求書に含まれる場合は、内訳を証憑へ残します。管理上は「媒体費」「制作費」「運用費」を分けると、施策間の比較がしやすくなります。
購入促進用クーポンの制作・配布費を支払った場合
特定商品の購入を促すクーポンの制作・配布費5万5,000円を未払いで計上する例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 販売促進費 | 55,000円 | 未払金 | 55,000円 |
値引き自体の処理は、クーポンの仕組みや契約関係によって異なります。制作・配布費と値引き原資を同じものとして扱わず、取引の内容を確認してください。
購入促進チラシの制作費を支払った場合
購入促進用チラシの制作が完了し、制作費3万3,000円を普通預金から支払った設例です。社内ルール上の科目を販売促進費としている前提です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 販売促進費 | 33,000円 | 普通預金 | 33,000円 |
チラシの制作費と、配布する商品・景品の取得費は内訳を分けて確認しましょう。この表を商品在庫の出庫や贈答品の取引へそのまま当てはめず、それぞれの取引資料を経理担当者へ渡してください。
広告制作とキャンペーン運営を一括発注した場合
請求書の内訳が、認知広告の制作22万円、購入キャンペーンの運営11万円と明確な例です。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 広告宣伝費 | 220,000円 | 未払金 | 330,000円 |
| 販売促進費 | 110,000円 |
合理的な内訳が確認できない場合、経理担当者だけで推測して分割するのは避けます。発注時から見積書・請求書を作業別に分けてもらうと、仕訳と効果測定の両方が楽になります。
交際費・消費税で注意するポイント
特定の取引先への贈答は交際費等の可能性がある
「宣伝のため」という社内説明だけで広告宣伝費になるとは限りません。対象が特定の得意先や仕入先で、接待・贈答の性質がある場合は交際費等を検討します。
一方、国税庁 No.5260では、小売業者が購入した一般消費者へ渡す景品や、工場見学での試飲・試食などを、広告宣伝費となる例に挙げています。得意先向けの見本品なども、通常要する提供費用が例示されています。ただし同資料には、建築資材を建築業者へ提供する場合などを「一般消費者」向けに含めない注意書きもあります。業種や配布先の条件まで照合してください。対象者、配布条件、品物、金額、目的が分かる資料を残しておきましょう。
消費税区分は取引内容と相手先で確認する
国税庁は広告宣伝費などの支払を課税仕入れの例に挙げていますが、すべての広告・販促関連支出を一律に同じ消費税区分へできるわけではありません。非課税・免税取引は課税仕入れから除かれます。また、国外事業者による事業者向けの広告配信等は特定課税仕入れに当たり、国内の受け手が申告・納税するリバースチャージ方式の対象となります。ただし、申告への算入が不要となる経過措置もあるため、国税庁 No.6118で契約の性質と自社の課税方式等を確認してください。
したがって、勘定科目を広告宣伝費にしたことだけを根拠に税区分を自動決定せず、取引内容、契約相手、請求書の記載、適格請求書の保存要件を確認してください。税込経理は消費税等を対価に含め、税抜経理は原則として仮払消費税等を分けて扱います。仕訳例との関係は、国税庁 No.6375「税抜経理方式または税込経理方式による経理処理」も参照してください。
予算管理は会計科目と施策タグを分ける
広告宣伝費と販売促進費を分ける目的は、決算書を整えることだけではありません。どの施策へいくら使い、どの成果につながったかを判断できる状態にすることが重要です。
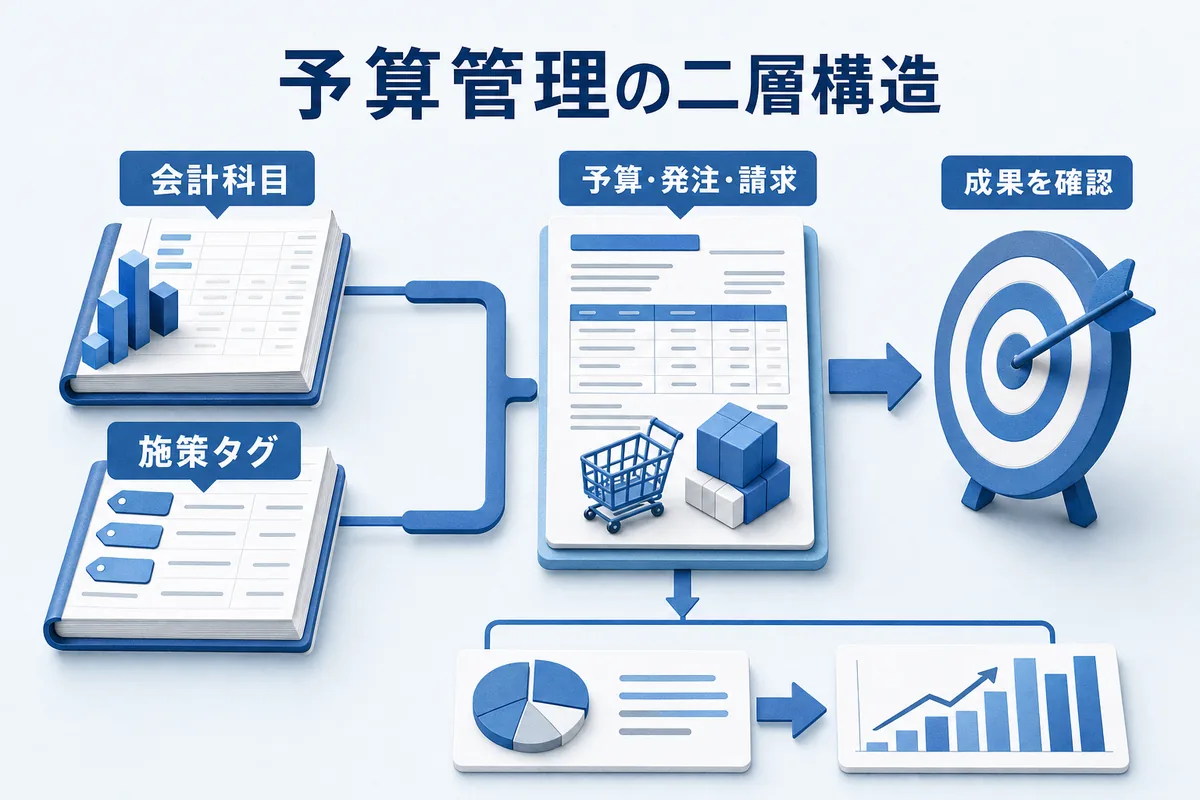
会計科目と管理会計の二層で持つ
実務では、次の二層で管理すると部署間の目的を両立しやすくなります。
- 会計科目:広告宣伝費、販売促進費など、経理処理を継続する単位
- 施策タグ:媒体、商品、キャンペーン、顧客段階、担当部署など、効果を比較する単位
たとえば会計科目がすべて広告宣伝費でも、施策タグを「検索広告・新規獲得」「SNS広告・認知」「展示会・商談創出」と分ければ、マーケティング上の予実を比較できます。
予算管理表に入れる項目
最低限、次の項目を一つの管理表でつなぎます。
- 施策名と責任者
- 目的と対象顧客
- 会計科目と施策タグ
- 予算、発注額、請求額、支払額
- 実施期間
- KPIと実績
- 売上・粗利への接続方法
- 見積書、契約書、請求書、成果レポートの保存先
支払額だけでなく、発注済みで未請求の金額も確認すると、月末に予算超過が判明する事態を防ぎやすくなります。
月次では予実差の理由まで確認する
「予算100万円に対して実績80万円」だけでは、良い差か悪い差か判断できません。配信の遅れ、制作物の未納、単価の改善、施策中止など、差額の理由を記録します。
成果は施策の役割に合わせて見ます。認知施策を短期売上だけで切ったり、獲得施策を表示回数だけで評価したりすると判断を誤ります。Webマーケティング全体の予算を売上目標や粗利から組み立てる方法は、SooonのWebマーケティングの費用相場と予算の考え方も参考にしてください。
証憑と判断メモをセットで残す
国税庁によると、法人は帳簿と取引に関する書類を、原則として確定申告の提出期限を過ぎた翌日を起算日とし、7年間の保管が求められます。青色申告の事業年度に繰越欠損金が生じた場合や、青色申告ではない年度に災害損失金額が生じた場合は10年間です。2018年4月1日より前に開始した該当年度は9年間となるため、年度の条件も確認してください。
領収書や請求書だけでなく、施策目的、対象者、配布条件、承認記録も紐付けておくと、科目を選んだ理由を後から説明しやすくなります。電子取引のデータは、電子帳簿保存法の要件も確認してください。
広告宣伝費と販売促進費に関するよくある質問
広告宣伝費と販売促進費は必ず分ける必要がありますか?
この記事は両科目を必ず分けるという制度上の義務を説明するものではありません。会計上の表示や自社の科目ルールは経理担当者へ確認してください。予算管理だけを細かくしたい場合は、会計科目を変更する前に、施策タグを追加する案を検討できます。交際費等の税務判定は別途必要です。
同じキャンペーン内の費用は一つの科目でよいですか?
一つのキャンペーンでも、認知広告、クーポン制作、景品、特定取引先への贈答など性質が異なる支出が含まれる場合があります。契約・請求の内訳を整理し、経理担当者が科目を確認できるよう判断資料を保存します。内訳が不明なら取引先へ確認してください。
年度の途中で分類に迷ったらどうしますか?
前年の処理、今回の契約書、請求の内訳、施策目的を集め、経理担当者へ相談してください。科目を変更できる条件をこの記事だけで判断せず、修正の要否と比較資料への反映を専門家に確認します。
Web広告費はすべて広告宣伝費ですか?
必ずしも媒体名だけでは決まりません。この記事では、会計科目の判定とは別に、広告へ認知・購入促進などのタグを付ける管理案を示しています。また、国外事業者の広告サービスでは消費税の取扱いを別途確認する必要があります。契約相手と取引内容まで見て判断してください。
予算は広告宣伝費と販売促進費のどちらを優先すべきですか?
一律の正解はありません。認知が不足しているのか、比較検討後の購入率が低いのかなど、顧客導線のボトルネックから決めます。会計科目別の予算だけでなく、目的・顧客段階・KPI別にも配分してください。
まとめ|違いを理解し、継続できる社内ルールを作ろう
社内管理では、広告宣伝費を認知や需要形成、販売促進費を購入・問い合わせの促進という目的で整理する案を紹介しました。これは税務上の一律な線引きではありません。ただし、名称だけで機械的に決めず、目的、対象、成果、過去との継続性から自社ルールを定めましょう。
予算管理では、会計科目と施策タグを分け、発注額・請求額・KPI・成果を同じ管理表でつなぐことが重要です。特定の取引先への贈答や国外事業者との取引など、交際費・消費税の論点がある場合は専門家へ確認してください。
予算配分と効果測定はSooonへ相談
広告・販促費の分類だけでなく、Web施策の予算配分や効果測定まで見直したい場合は、SooonへWebマーケティングについて無料相談するからお気軽にご相談ください。
制度・税務の出典確認日:2026年10月19日。各資料の適用条件はリンク先を参照してください。