販売管理費とは?内訳・計算方法とマーケティング費用を見直すポイント
販売管理費(販管費)とは、商品・サービスを販売する活動と会社全体の管理にかかる費用です。正式には「販売費及び一般管理費」といい、広告宣伝費、営業・管理部門の人件費、事務所の賃料などが含まれます。売上総利益から販管費を差し引いたものが営業利益です。
費用を見直す際は、総額を減らす前に内訳と成果を確認しましょう。特にマーケティング費用は、広告画面の問い合わせ数だけでなく、実際の商談・契約・粗利まで追うと、残す施策と改善する施策を判断しやすくなります。
販売管理費とは?売上原価との違い
販売管理費は「販売費」と「一般管理費」を合わせた呼び方です。販売費は売るための活動、一般管理費は会社を運営・管理する活動に対応します。政府統計の定義でも、販売業務や一般管理業務で発生する費用として整理されています。出典:e-Stat「販売費・一般管理費」(確認日:2026年10月13日)
売上原価との違いは、商品の仕入れや製造、サービスの提供に対応する費用か、販売・管理に対応する費用かという点です。同じ人件費でも担当業務によって分類が変わります。勘定科目の名称だけで機械的に決めず、支出の目的と部門を確認します。
| 区分 | 役割 | 確認の視点 |
|---|---|---|
| 売上原価 | 売上に対応する仕入れ・製造・サービス提供 | 何を提供するために発生したか |
| 販売費 | 顧客を獲得し、販売する活動 | どの商品・顧客・施策に使ったか |
| 一般管理費 | 組織全体の運営・管理 | どの業務を維持するために必要か |
実際の計上は業種、契約内容、会社の会計方針で異なります。複数業務にまたがる費用は、担当時間など合理的な基準で配分する方法を経理担当者と決め、比較期間でも同じ基準を使いましょう。
販売管理費の主な内訳
最初に確認したいのは、人件費、販売促進に関する費用、事務所や管理業務に関する費用の3つです。次の表は代表的な整理例であり、全社共通の仕訳ルールではありません。
| 費用のまとまり | 主な例 | 見直す際の確認事項 |
|---|---|---|
| 営業・管理部門の人件費 | 給与、賞与、福利厚生費 | 業務量、担当範囲、重複作業 |
| 販売・集客に関する費用 | 広告宣伝費、販売手数料 | 施策の目的、契約への貢献 |
| 拠点・管理業務の費用 | 賃料、通信費、消耗品費、減価償却費 | 利用実態、契約条件、必要数量 |
販管費には毎月おおむね一定の費用も、売上や利用量によって変わる費用もあります。「販管費はすべて固定費」とは扱わず、契約の仕組みを確認してください。
マーケティング費用は勘定科目と施策の両方で管理する
経理の集計では科目別の金額を把握し、運用の集計では施策別の金額を把握すると判断につなげやすくなります。例えば広告施策なら、媒体への支払い、運用委託、制作、利用ツールを別々に記録し、同じ施策IDでまとめます。
制作やシステム導入の支払いを、すべて当月の広告宣伝費と決めつけないことも必要です。取引内容によって会計処理が変わるため、請求書の名目だけで判断せず経理担当者に確認します。社内工数を施策コストとして試算する場合は、すでに販管費へ計上した給与との二重加算を避けましょう。
販売管理費の計算方法と販管費率
販管費は、対象期間に計上した販売費と一般管理費を合算します。損益計算書の利益との関係は、次のように整理できます。出典:中小機構 J-Net21「決算書とは?」(確認日:2026年10月13日)
- 売上総利益=売上高-売上原価
- 営業利益=売上総利益-販売管理費
- 販管費率=販売管理費÷売上高×100
仮の数字で計算する
以下は計算方法を説明するための仮定であり、実在企業の実績や推奨水準ではありません。同じ月の売上高が1,000万円、売上原価が600万円、販管費が300万円なら、売上総利益は400万円、営業利益は100万円です。販管費率は300万円÷1,000万円×100=30%となります。
翌月に販管費が300万円のまま、売上高が800万円になれば、販管費率は37.5%です。比率の上昇は支出増だけでなく、売上減でも起こります。前月との差を「金額の変化」と「分母の変化」に分けて確認しましょう。売上高が0の期間には、この式で比率を計算できません。
「適正な比率」は事業の条件をそろえて考える
比率だけで良否を決めると、採用や販路開拓など将来に向けた支出まで削ってしまいます。まず自社の前年同月・予算と比較し、次に事業内容や費用区分が近い企業を参考にします。中小機構も営業利益率を同業他社と比較する視点を示しています。出典:中小機構「個別指標一覧」(確認日:2026年10月13日)
粗利率が違えば、同じ販管費率でも残る営業利益は異なります。販管費率と合わせて、売上総利益、営業利益、資金繰りへの影響を確認してください。
マーケティング費用を見直す5つの手順
1.支払いと施策をひも付ける
請求書、契約一覧、広告管理画面を照合し、「支払先・対象期間・施策・担当者・金額」をそろえます。月額契約と一度きりの制作費を分け、未利用のツールや役割の重なる契約がないか確認しましょう。
2.成果の定義をそろえる
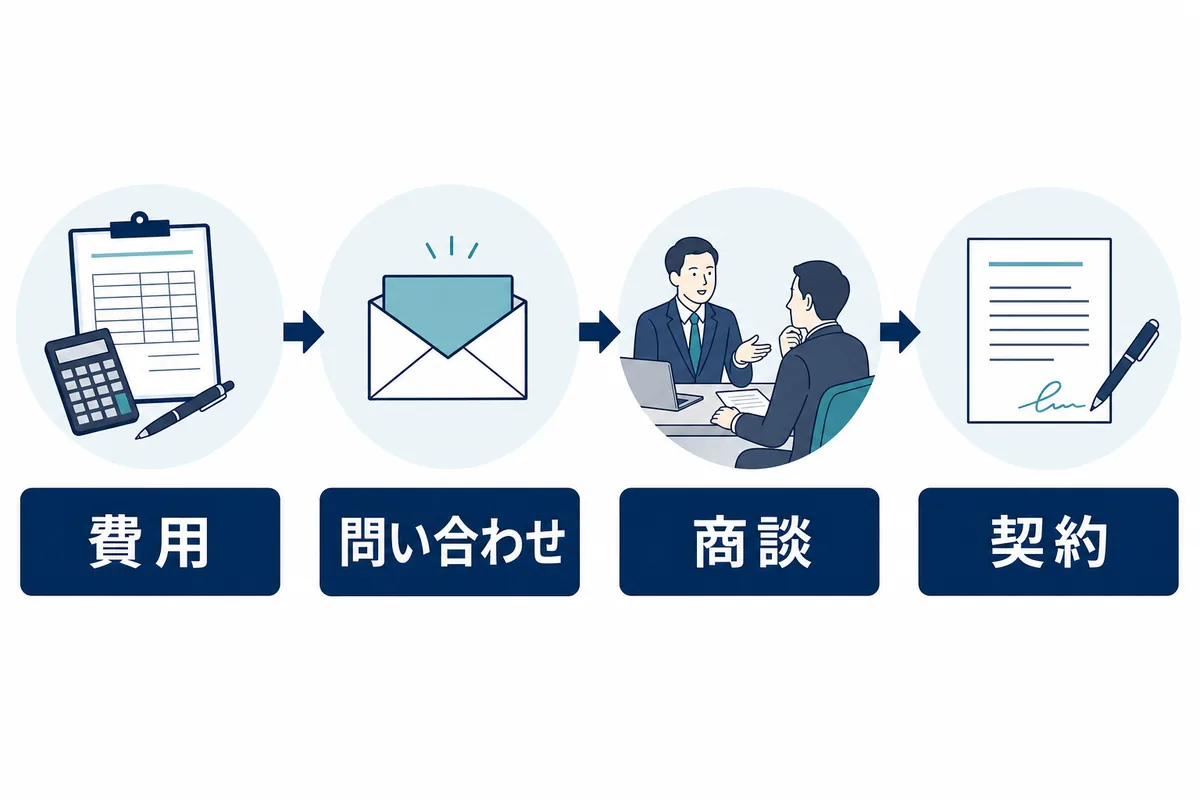
広告媒体上のコンバージョン、重複を除いた実問い合わせ、商談、契約は別々に数えます。資料請求と電話タップが同じ成果欄に入っていれば、まず分離します。担当者が受け付けた問い合わせ記録と照合し、どこまで確認できた数字かを残してください。
3.契約単価と粗利を確認する
例えば、対象施策の費用が30万円、追跡できた契約が3件なら、費用÷契約件数は1件当たり10万円です。この仮例では、費用に媒体費だけを入れた場合と制作費まで入れた場合で結果が変わるため、集計範囲を必ず添えます。
契約から得られる粗利と獲得費用を比較し、継続契約では回収までの期間も見ます。ただし将来の継続売上を確定した収入として扱わず、継続率などの仮定を分けて記録します。契約0件なら獲得単価を0円とせず「算出できない」とします。
4.停止・改善・継続を分ける
| 確認できた状態 | 検討する対応 |
|---|---|
| 利用実態がなく、解約の影響も小さい | 契約条件を確認して停止候補にする |
| 問い合わせはあるが商談化が進まない | 対象顧客、訴求、受付後の対応を改善する |
| 契約と粗利への貢献が確認できる | 供給能力や予算も踏まえて継続を判断する |
| 成果記録が不足している | 計測を整え、評価日を決める |
営業期間が長い商材では、当月の広告費を当月の契約だけで評価すると判断がずれます。問い合わせ発生月ごとに、その後の商談・契約を追う方法が役立ちます。認知目的の施策も、事前に目的と評価指標を決めてから判断しましょう。
5.変更後に同じ条件で確認する
変更する対象、担当者、確認日、継続条件を記録します。複数の施策を一度に大きく変えると原因を見分けにくくなるため、優先度の高いものから検証してください。費用だけでなく、問い合わせ対応の負荷や顧客体験が悪化していないかも確認します。
運用の担い手を見直す場合は、マーケティング人材不足への対処方法も参考に、採用・育成・外注の担当範囲を整理しましょう。
販売管理費についてよくある質問
販売管理費と経費は同じですか?
同じ範囲とは限りません。「経費」は広い意味で使われますが、損益計算書の販管費は販売・管理に対応する区分です。会話や資料では、売上原価などを含むのか先に確認すると認識のずれを防げます。
販管費は少ないほどよいのでしょうか?
金額だけでは判断できません。売上総利益を生むために必要な活動も含むため、削減後の販売機会や業務品質への影響と合わせて考えます。まず不要な支出と、目的はあるが成果の測定が不足している支出を分けましょう。
広告費の見直しは何から始めればよいですか?
支払額と施策を対応させ、実問い合わせから契約までの件数を整理することから始めます。データが不足する場合は、取得できていない項目を明記し、費用対効果を断定せず計測の改善を進めてください。
まとめ:販売管理費は内訳と成果をセットで見直す
販売管理費を把握する第一歩は、販売・管理にかかる費用を同じ基準で集計することです。販管費率の上下だけで判断せず、売上総利益と営業利益、施策ごとの成果まで確認しましょう。
まずは主要な支払先について、目的、担当者、成果、次の判断日を1枚の表にまとめてみてください。社内だけでマーケティング施策の優先順位を整理しにくい場合は、Sooon公式サイトからお問い合わせ・相談窓口を確認することもできます。