中小企業のマーケティング予算はどう決める?売上比率と配分の考え方
中小企業のマーケティング予算は、売上に一定の割合を掛けるだけでなく、「何を実現するか」「どこまで支出できるか」「何に配分するか」の順で決めましょう。売上比率は、決めた予算の規模を確認するために使い、粗利や支払時期、社内で実行できる業務量まで合わせて判断します。
「他社と同じ割合なら安心」「広告費だけ決めればよい」と考えると、制作費や運用の人件費が抜けたり、売上が入る前に支払いが集中したりします。本記事では、年間予算を決裁できる形にまとめる手順と、目的別の配分例、見直しの基準を解説します。掲載する金額・比率の計算例は説明用の仮定であり、業界相場や実在企業の実績ではありません。
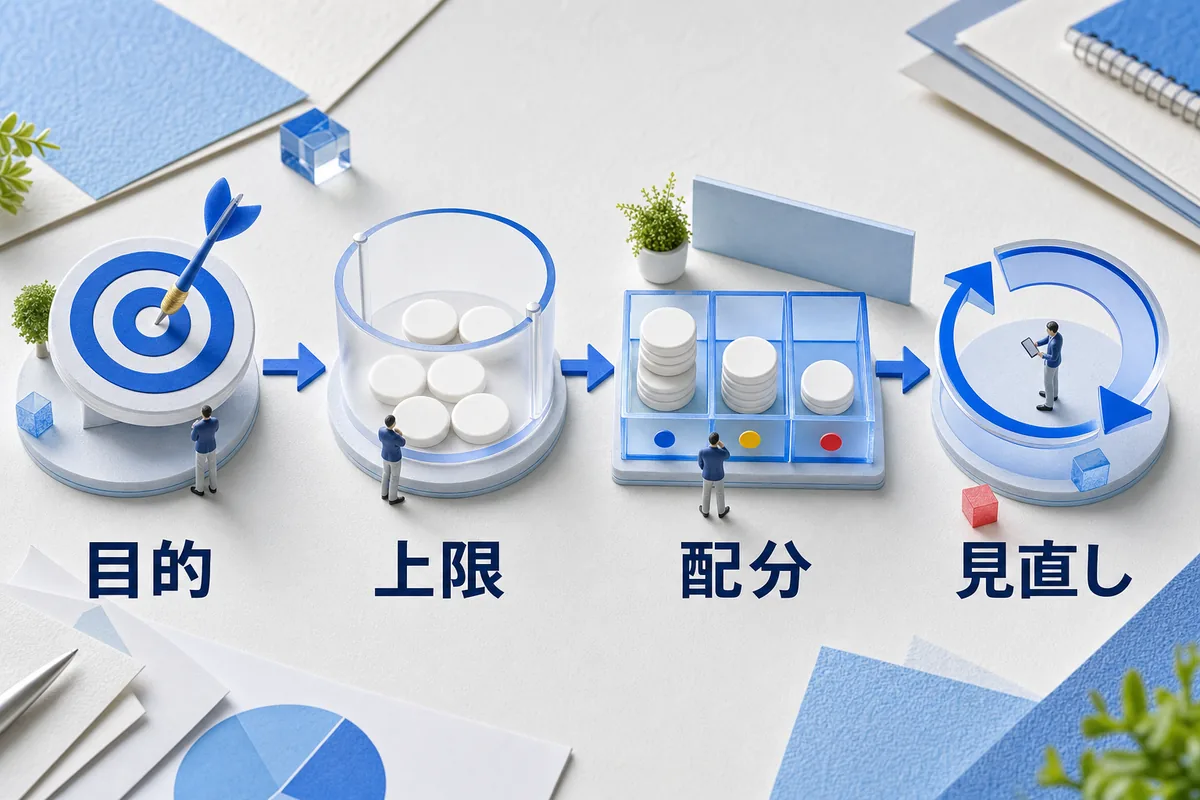
中小企業のマーケティング予算は「目的・上限・配分」で決める
最初に決めたいのは、広告媒体の名前ではなく、事業として解決したい課題です。新しい顧客からの受注を増やすのか、既存顧客の再購入を促すのか、新商品を知ってもらうのかによって、必要な活動も評価の仕方も変わります。
次に、利益計画と資金繰りから支出の上限を決めます。その範囲で、集客、比較検討を助ける情報、問い合わせ後の対応などに費用と担当時間を割り当てます。目標に必要な活動が上限に収まらなければ、目標、対象顧客、着手範囲を見直してください。足りない金額を将来の売上で埋める前提だけで承認しないことが大切です。
米国中小企業庁(SBA)に掲載された予算の解説も、予算額に一律の答えはなく、売上比率には幅があると説明しています。これは日本の中小企業の推奨比率を示す統計ではありません。自社の条件を置き換えず、予算を考える際の参考にしましょう。出典:SBA「How to Get the Most From Your Marketing Budget」(確認日:2026年10月19日)
| 決める項目 | 予算案に書くこと | 承認前の確認 |
|---|---|---|
| 目的 | 対象商品・顧客・達成したい事業成果 | 売上や受注の目標につながるか |
| 上限 | 年間総額・月ごとの支払額 | 利益と手元資金を確保できるか |
| 配分 | 活動別の金額・担当者・作業時間 | 実行できる体制があるか |
| 評価 | 確認する指標・判断日・変更条件 | 追加投資や停止を判断できるか |
売上比率は目安としてどう使う?
同じ期間・同じ範囲の金額で計算する
マーケティング予算の売上比率は、「対象期間のマーケティング予算÷同じ期間の売上高×100」で計算できます。年間予算なら年間売上高、事業別予算ならその事業の売上高を分母にします。会社全体の売上と、一部商品の費用だけを組み合わせると、その商品の投資規模を読み違えます。
仮に年間売上高を1億円、年間の対象予算を300万円と置けば、売上比率は3%です。500万円なら5%、800万円なら8%になります。これらは算式を理解するための比較であり、3%が控えめ、8%が適正といった評価を示す数字ではありません。
また、過去の実績を評価するときは実際の支出と実際の売上を使い、来期の計画では予算と売上見込みを使います。実績の比率と予算の比率を同じ表に並べるなら、列を分けて表示してください。見込みが外れたときに、支出増と売上減を切り分けやすくなります。
比率が上がった理由を金額と売上に分ける
同じ300万円の予算でも、売上見込みが1億円から8,000万円へ下がると、比率は3%から3.75%へ上がります。支出を増やしていなくても比率は変わるため、比率の上昇だけを理由に予算を削らないようにしましょう。
一方、売上がまだ小さい新事業では、初期制作の支払いがあるだけで比率が高くなることも考えられます。この場合は、既存事業と新事業を分け、使える資金、検証する内容、次の判断時点を明確にするほうが計画を説明しやすくなります。売上高がゼロなら、この式で比率を算出できません。
他社の数字は費用の定義までそろえて比べる
比較資料を見る際は、調査年、対象企業、国内外、売上規模、費用の範囲を確かめます。広告掲載費だけの比率と、人件費や調査費まで含むマーケティング全体の比率は、直接比較できません。業種が同じでも、卸売と直販、既存顧客中心と新規開拓中心では必要な活動が異なります。
自社の前年と比べるときも、担当者の給与を今年から含めたのであれば、その変更を注記します。比較できる資料がない段階では、根拠の薄い平均値を探すより、まず自社の支出を同じ定義で集計することから始めましょう。
予算に含める費用を先にそろえる
媒体費・制作費・運用費・計測費を洗い出す
管理用のマーケティング予算には、顧客との接点をつくり、選ばれ、購入後の関係を続けるために必要な費用を整理します。広告媒体への支払いだけでなく、ページや資料の制作、外部への運用委託、配信・計測ツールなど、実際に予定している活動に伴う支出を拾ってください。
日本政策金融公庫は勘定科目の説明で、広告・宣伝費などを販売費に含めています。ただし、施策を決めるための管理予算と、決算書の科目別集計は目的が違います。予算表へ載せた支払いをすべて同じ会計科目で処理する、という意味ではありません。出典:日本政策金融公庫「勘定科目の説明」(確認日:2026年10月19日)
会計上の内訳や販管費との関係を確認したい場合は、販売管理費の内訳と計算方法を参照してください。予算案では、経理の集計と照合できるように支払先と活動名を結び付けると整理しやすくなります。
初期費用と継続費用、社内工数を分ける
一度の制作にかかる金額と、毎月続く金額は別欄にします。初年度は制作が多く、翌年度は更新・運用が中心になる計画なら、同じ月額をそのまま翌年へ延ばさず、必要な作業を組み直しましょう。
社内担当者の時間も確保します。現金の追加支出が少ない施策でも、素材の準備、原稿の確認、問い合わせ対応には人が必要です。社内工数を金額換算する場合は、外部への支払額と分けた参考欄に置き、会社の人件費予算と重ねて二重に加算しないようにしてください。
外注の見積もりでは、修正、素材購入、追加ページ、ツール利用、解約時の引き継ぎが料金に含まれるかを確認します。年間予算は、提示された月額だけでなく契約期間中の総支払額で比べましょう。支援範囲の比較には、Webマーケティング会社を選ぶ際の確認ポイントも役立ちます。
年間マーケティング予算を組む手順
1.事業目標と優先する顧客を決める
「問い合わせを増やす」で止めず、どの商品をどの顧客に届け、どの期間に受注へつなげたいかを決めます。既存顧客の更新や紹介による売上と、新しく獲得する必要がある売上を分けると、マーケティングへ期待する役割を説明できます。
扱う商品が複数ある場合は、各部門の希望額を足し上げる前に、経営として優先する領域をそろえます。受注しても納品できない商品へ集客を集中させないよう、営業と提供部門の対応余力も確認してください。
2.粗利と利益計画から上限を検討する
粗利は売上高から売上原価を差し引いた利益です。中小機構のJ-Net21でも、この関係が説明されています。売上総額の大きさだけで使える予算を判断せず、原価を引いた後にどれだけ残るかを確認しましょう。出典:中小機構 J-Net21「決算書とは?」(確認日:2026年10月19日)
検討時には、粗利見込みからマーケティング以外の販管費と確保したい営業利益を差し引き、残る金額と予算案を照合する方法があります。これは管理上の検討手順であり、どの企業にも使える投資推奨額ではありません。すでに予算へ含めた給与などを別の費用側へ再計上しないよう、費用の境界を決めます。
算出した余力が小さい場合は、施策数や対象範囲を絞ります。残額がマイナスなら、単にマーケティング費をゼロにして終えるのではなく、価格、原価、他の費用、目標利益を含めて経営計画を見直す必要があります。
3.月ごとの支払時期と入金時期を並べる
年間で払える総額でも、特定の月に制作費と委託費の支払いが重なれば、手元資金が不足する可能性があります。予算表には費用の対象月とは別に支払月を記録し、売上代金が入る時期と並べましょう。利益計画と現金の出入りは、同じ数字として扱わないことが必要です。
季節性のある事業では、年間予算を毎月均等に割る前に、顧客が検討を始める時期、制作の準備期間、受注後の入金条件を確認します。繁忙期の売上が出る月だけに予算を寄せると、事前の準備が間に合わない計画になることがあります。
4.標準案と縮小案を用意して承認する
予算を一つに固定する前に、売上が想定を下回った場合に何を残すかを決めます。標準案には必要な活動と担当者、縮小案には優先して守る活動と減らす範囲を記載します。追加投資案を用意する場合も、どの成果が確認できたら実行するかを条件にしてください。
社長の承認が必要な追加支出と、担当者が総額の範囲で変更できる配分を分けておくと、毎回の判断が明確になります。承認資料には、総額、売上比率、支払予定、期待する成果、見直し日をまとめましょう。
目的別に配分する予算例
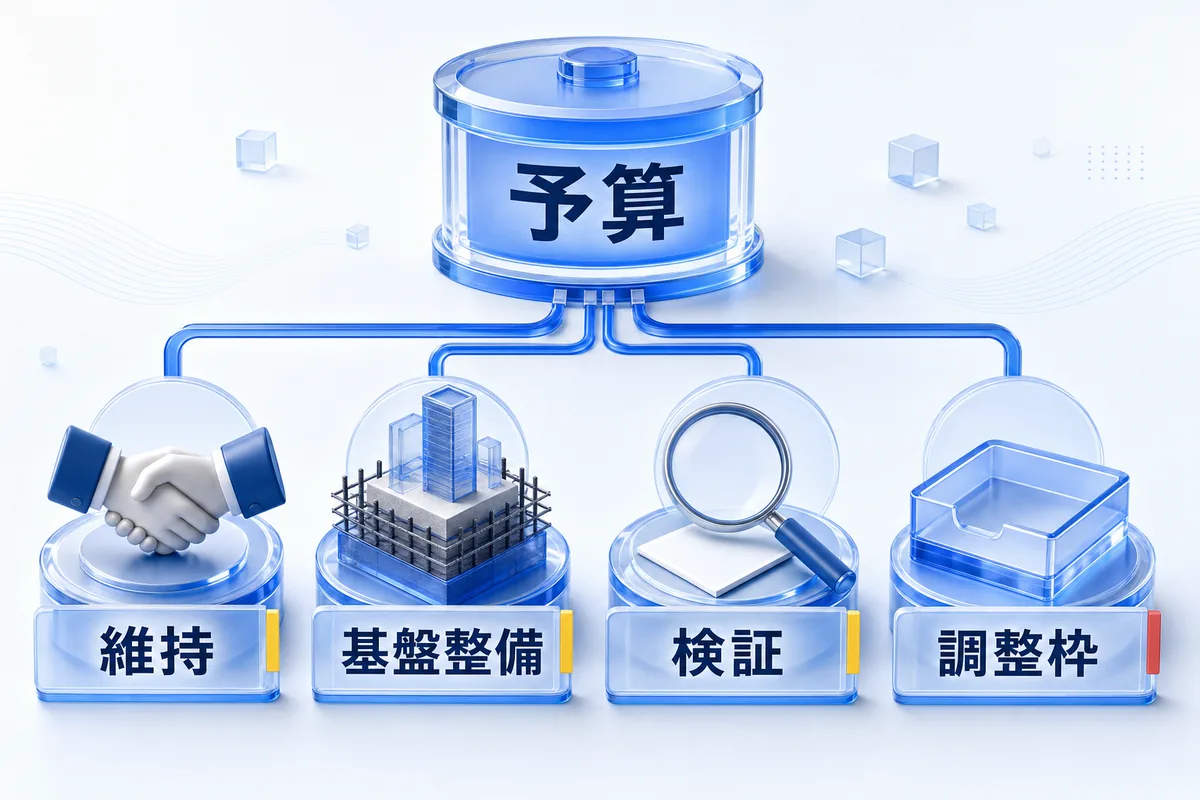
配分は、成果が確認できている活動、将来の集客を支える基盤、新しい方法の検証に分けると、何のための支出かを説明しやすくなります。ただし、その割合を全社共通の正解として固定する必要はありません。
年間300万円を配分する仮のケース
以下は、年間売上見込み1億円、外部支出の予算300万円という説明用の仮定です。社内担当者の給与は別の人件費予算で管理し、この表に重ねて加算していません。費用の相場、効果の保証、特定企業の実績を示す表ではありません。
| 配分先の目的 | 年間額 | 構成比 | 活動の例と判断事項 |
|---|---|---|---|
| 確認済みの集客・顧客接点を維持 | 150万円 | 50% | 既存施策の継続。受注への貢献と提供能力を確認 |
| 比較検討を支える情報を整備 | 90万円 | 30% | サービス説明・事例・問い合わせ導線の改善 |
| 新しい施策を小さく検証 | 30万円 | 10% | 対象と評価日を限定した試行 |
| 未配分の調整枠 | 30万円 | 10% | 使途と追加承認条件を決めて確保 |
| 合計 | 300万円 | 100% | 売上見込みに対する比率は3% |
この例で50%を維持に置いたのは、続ける根拠のある活動が存在するという仮定のためです。過去の成果が分からなければ、この配分を写さず、記録の整備と小規模な検証を先に置きます。未配分枠も使い切るための予算ではありません。
顧客獲得のどこが詰まっているかで変える
見込み客との接点が不足している場合は、対象顧客へ情報を届ける活動を検討します。訪問はあるのに相談へ進まないなら、広告を増やす前にサービス内容、実績の見せ方、問い合わせ導線を確認しましょう。相談後の失注が多い場合は、対象条件や営業との引き継ぎを整理します。
既存顧客の継続・再購入が目的なら、新規向けの発信だけでなく、購入後の案内や顧客の利用状況を把握する活動も候補になります。目的を混ぜず、獲得、検討、継続のどこに使う金額なのかを書き分けてください。
担当者が不足している状態では、配分を増やしても制作確認や対応が滞るおそれがあります。金額と同時に責任者と担当時間を決め、必要ならマーケティング人材不足への対処方法を参考に、採用・育成・外部支援の役割を整理しましょう。
予算管理表と見直しの判断基準
予算と実績を同じ表で確認する
決裁後は、予算額、支出実績、今後の契約済み支出、残額を同じ表にまとめます。支払いがまだでも解約できない契約分は、自由に使える残額と分けてください。外部への現金支出と社内工数も別欄にすると、費用の増加か作業量の増加かを判断できます。
SBAの事業管理ガイドでは、計画へ費用明細を含め、実行後も支出を追い、費用と生み出した売上を比べる考え方が示されています。実務では自社の受注までの時間に合わせ、成果を見る対象期間も統一しましょう。出典:SBA「Manage your business」内「Make a marketing plan」(確認日:2026年10月19日)
| 管理項目 | 記録する内容 |
|---|---|
| 事業・目的・担当者 | 誰が何の成果を目指して使うか |
| 予算・実績・契約済み額 | 税の扱いをそろえた金額と残額 |
| 対象月・支払月 | 活動した時期と現金が出る時期 |
| 成果の定義と記録 | 重複を除いた相談、受注、確認できた売上など |
| 次の判断 | 継続・改善・停止の条件、判断日、承認者 |
月次の支出確認と成果判定を分ける
月次では予算超過、未利用の契約、支払予定を確認します。一方、成果は問い合わせから受注までの期間を踏まえて評価します。今月獲得した相談の受注が来月以降になる商材なら、今月の費用を今月の受注だけで割って結論を出すと、対応関係がずれます。
検証施策には、始める前に判断日と確認する情報を置きます。反応が少ない場合は、対象、訴求、配信量、計測の問題を分けて調べます。情報が足りないまま追加投資を続けず、何を確かめるために継続するのかを説明できる状態にしてください。
追加投資は粗利・対応余力・資金の条件で判断する
受注への貢献が確認できても、費用を倍にすれば成果も倍になるとは限りません。顧客層が変わる、問い合わせ対応が追いつかない、制作の更新が間に合わないなどの変化も確認しながら、段階的に配分を変更しましょう。
停止する場合は、契約期間や解約条件、データの保管、既存顧客への影響まで確認します。判断を先送りしやすい施策こそ、担当者と期限を決めることが重要です。配分を変えた理由を残しておけば、翌年度の予算を前年踏襲だけで決めることも避けられます。
マーケティング予算についてよくある質問
売上が小さい会社も、一定の比率を確保するべきですか?
一律の比率を先に確保する必要はありません。手元資金と必要な活動を確認し、対象顧客や施策を絞った計画を組みます。初期制作費が大きい場合は、継続運用とは分けて判断してください。
赤字のときはマーケティング予算をゼロにしますか?
赤字という理由だけで一律に決めず、支払い能力と受注への関係を確かめます。利用していない契約と、現在の顧客接点を支える活動は分けて検討しましょう。追加投資の可否は、経理や経営責任者と資金計画を確認したうえで判断します。
社内で行う施策は予算ゼロとして扱えますか?
外部への支払いがゼロでも、担当時間は必要です。現金支出と作業時間を別々に記録すると、他の仕事と両立できるかを判断できます。工数の金額換算をする場合は、給与との二重計上を避けます。
予算配分は毎月変えてよいですか?
変更できる範囲と承認者を先に決めておけば、状況に応じて見直せます。ただし、支出確認の頻度と成果判定の期間は分けてください。受注まで時間がかかる活動を、短い期間の反応だけで止めないようにしましょう。
まとめ:予算と実行体制を整理してSooonへ相談
中小企業のマーケティング予算は、事業の目的を決め、粗利と資金繰りで上限を確かめ、実行できる活動へ配分する順で考えましょう。売上比率は、その予算がどの程度の規模なのかを説明する補助指標として使います。
まずは、前年の支出、来期の売上見込み、初期費用と継続費用、担当者の時間を一つの資料にまとめてみてください。総額だけでなく、どの条件で増減するかまで決めておくと、運用中の判断につながります。
社内だけで優先順位や実行体制を整理しにくい場合は、Sooonへのお問い合わせ・相談窓口を確認することもできます。現状の予算案と過去の成果記録を用意し、自社に必要な支援範囲から相談しましょう。